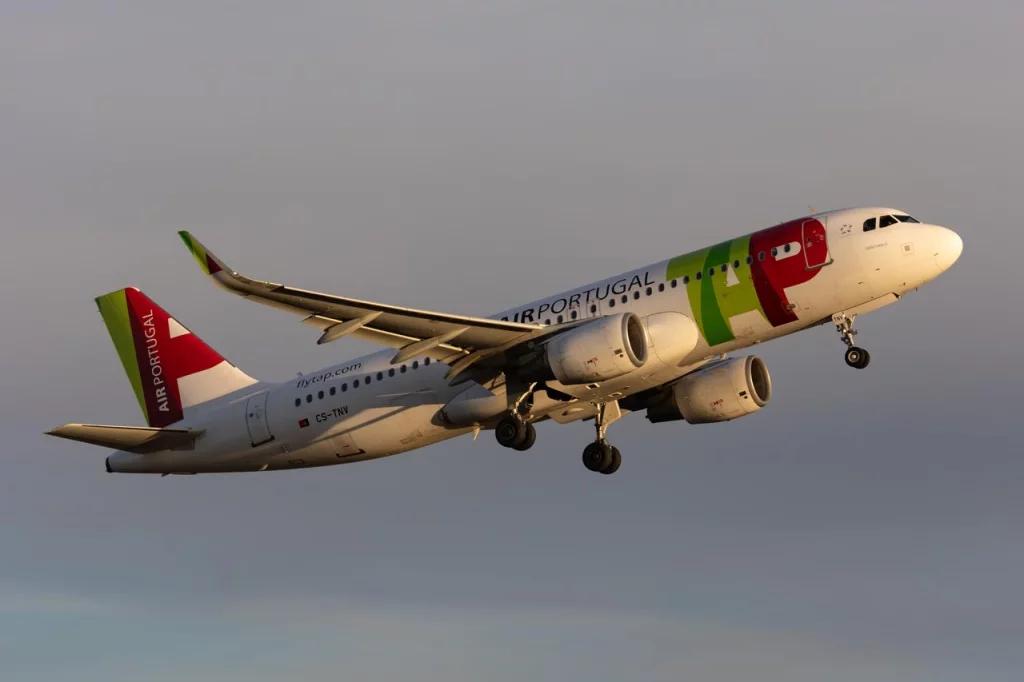
Le gouvernement portugais a retenu l’offre de Lufthansa Group pour l’acquisition de 44,9 % du capital de TAP Air Portugal (TP), écartant celle d’Air France-KLM (AF-KL). L’opération reste soumise aux étapes de finalisation et aux autorisations réglementaires. Lufthansa a annoncé un prix d’achat de 1,025 milliard d’euros ; le montant de 1,2 milliard d’euros cité dans la presse correspond à l’évaluation globale de la transaction par le gouvernement portugais. Lufthansa Group
TAP, une porte d’entrée vers l’Atlantique sud
Pour Lufthansa (LH), TAP représente un atout de réseau de premier plan. La compagnie portugaise dessert plus de 90 destinations et occupe une place importante sur les liaisons entre l’Europe, le Brésil et les pays lusophones d’Afrique. Ces marchés pourraient renforcer la présence du groupe allemand sur des axes où TAP possède une expertise et une identité bien établies.
En Europe, le rapprochement soulève toutefois une question : comment articuler le réseau de TAP avec celui de Lufthansa et de ses compagnies sœurs, déjà très étendu sur le continent ? La valeur de l’opération dépendra moins du nombre de destinations que de la capacité à préserver la spécificité de TAP, ses liaisons portugaises et son rôle de porte d’entrée vers le Brésil et l’Afrique lusophone.
Du cash contre des actions
Le choix portugais semble avoir accordé un poids important aux conditions financières de l’offre et à la solidité du projet industriel. Les deux propositions se distinguaient sur un point : Lufthansa a présenté une offre en numéraire, tandis qu’Air France-KLM avait envisagé une formule pouvant inclure un échange d’actions. Difficile toutefois de réduire la décision à cette seule différence : le prix, les engagements opérationnels et la stratégie à long terme ont également compté.
Air France-KLM garde ses billes
Pour Air France-KLM, ne pas être retenu n’équivaut pas forcément à un revers stratégique. Le groupe évite de mobiliser des fonds et conserve sa structure actionnariale actuelle. Sa proposition aurait pu rapprocher les deux groupes autrement que par une prise de participation classique, en offrant à l’État portugais une exposition au développement futur du groupe franco-néerlandais. Une valeur moins immédiate, cependant, qu’un paiement en numéraire.
Air France-KLM conserve par ailleurs ses propres leviers de croissance. Sous la direction de Ben Smith, le groupe a poursuivi son redressement et renforcé son réseau. Dans le classement Skytrax 2026, Air France (AF) figure au 7ᵉ rang mondial, devant Lufthansa (LH), classée 14ᵉ. Ce classement reflète l’expérience passager ; il ne mesure pas, à lui seul, la solidité financière ou la pertinence d’une stratégie d’acquisition. Classement Skytrax 2026
Le vrai gagnant se jugera dans la durée
La question est donc moins de savoir qui a « gagné » ou « perdu » que de voir ce que chaque groupe fera de ses choix. Lufthansa devra intégrer sa participation tout en préservant les atouts commerciaux et culturels de TAP. La compagnie portugaise devra, elle, trouver sa place dans un grand groupe européen sans diluer ce qui fait sa valeur : son ancrage au Portugal et son réseau tourné vers l’Atlantique.
De son côté, Air France-KLM pourra poursuivre ses priorités sans engager de capitaux dans TAP. Si le groupe estime que ses ressources seront mieux employées ailleurs, l’absence d’acquisition pourrait même s’avérer bénéfique. Le véritable gagnant se dessinera avec le temps, à l’aune de la croissance de TAP, de la qualité de son intégration et du rendement des investissements de chaque groupe.
Commentaires
Pour laisser un commentaire, vous devez vous identifier ou créer un compte.
Aucun commentaire pour le moment.